خاص
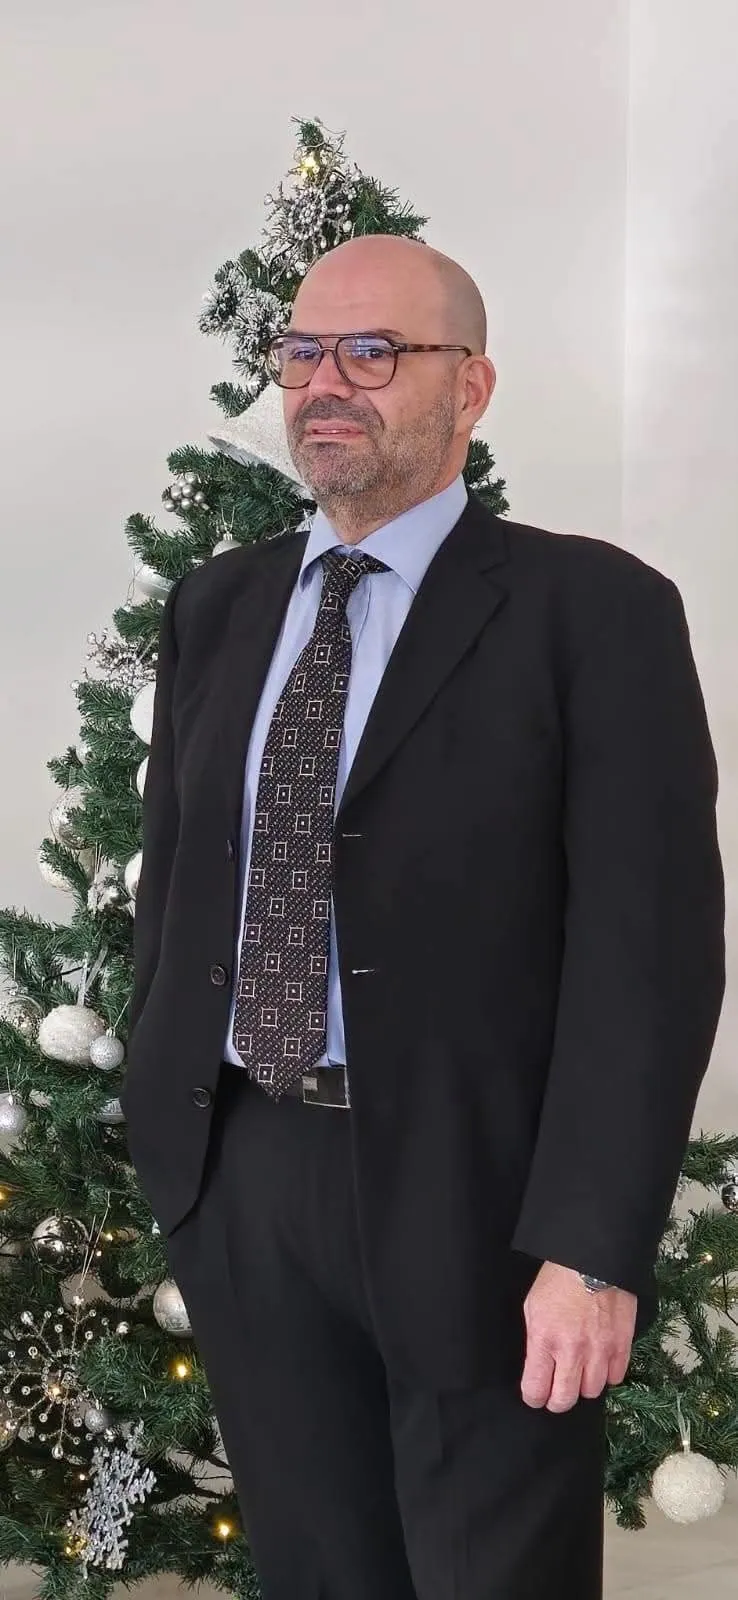
المدير التنفيذي لشركة ادير للتأمين انطوان عيسى :


ضرورة وجود تأمين صحي الزامي في لبنان
انطوان عيسى المدير التنفيذي لشركة أدير للتأمين يثني على استراتيجية وزير الإقتصاد التي اطلقها مؤخرا بخصوص قطاع التأمين وهو يقول أن قطاع التأمين كان الأسرع بين القطاعات في النهوض واستعادة عافيته اثر الأزمة الإقتصادية التي ضربت لبنان وضربت بالنتيجة كل قطاعاته والازمة لا زالت مستمرة حتى الآن وتمارس ضغوطها على قطاع التأمين الذي يشق طريقه بكل نجاح رغم المعاناة الكبيرة. يرى انطوان عيسى أيضا ضرورة وجود تأمين صحي الزامي للقطاع الخاص كما في دول الخليج لا سيما الإمارات والسعودية ووجود تأمينات الزامية اخرى لتنمية القطاع وزيادة التوعية.
ما هو رأيكم بالاستراتيجية الخاصة بالتأمين التي اطلقها وزير الإقتصاد وهل يمكن تطبيقها؟
لا بد أولا من شرح وضع السوق بعد أن مر لبنان بمرحلة ضياع ما بين ٢٠١٩و٢٠٢٢ وقد ساد الضياع كل القطاعات في البلاد وبينها بالتأكيد قطاع التأمين الذي عاش مرحلة التشرذم ما بين الدولار واللولار والليرة ونحن لا نستطيع التركيز على هذه المرحلة كعبرة لكن ما نقوله هو أن أوضاع القطاع كانت جيدة خلال عامي ٢٠١٨ و٢٠١٩ حتى بدأت الأزمة في لبنان ودخلت القطاعات كلها حتى العام ٢٠٢٢ حيث اعتمد قطاع التأمين على الدولار الفريش واليوم حجم القطاع هو مليار و٣٠٠مليون دولار تقريبا وقد عاد حجمه بمقدار ١٠٥% مما كان عليه ما بين عامي ٢٠١٨ و ٢٠١٩ .هذا يعني أن شركات التأمين قد عادت الى حجمها القديم بينما التأمين على الحياة كان بمعدل نصف مليار وهو اليوم بحدود ١٠٠مليون اي أنه لم يستعد عافيته السابقة لأن ذلك يحتاج إلى وقت أكثر من غيره إذ يحتاج إلى ثقة وقدرة مالية وقد توجهت الناس أكثر نحو التأمينات الضرورية جدا مثل التأمين الصحي وتأمين السيارات. إذن باستطاعتنا القول أن قطاع التأمين قد عاد إلى حجمه السابق كما أن التأمين على الحياة سيعود إلى حجمه السابق مع الوقت وقد استعاد قطاع التأمين حجمه هذا بشكل اسرع من القطاعات الأخرى بسبب الحاجة الحقيقية اليه ولأنه أظهر قدرته على تخطي الأزمة والاستجابة لاحتياجات الناس . لقد حدد وزير الإقتصاد ثلاثة أهداف فهو يحتاج أولا لشركات أقوى وهو على حق في هذا. لقد قيل لنا سابقا بأن مجموع ٤٠ او ٥٠شركة تأمين في السوق اللبناني كبير وانا كنت ارد على ذلك بأن عدد الشركات غير مهم إذ يوجد في الدول المتقدمة مثل المانيا وغيرها مئات شركات التأمين والتعدد احيانا يخلق منتجات جديدة وابتكارات وكفاءات جيدة وانا أعتقد أن تعدد شركات التأمين في لبنان خلق المهارات التي نتميز بها والابداع الذي لدينا في منتجاتنا التأمينية التي استطعنا تصديرها سابقا إلى الدول العربية حولنا .لكن على الشركات مهما كان عددها أن تكون قوية وهذا ما يطمح اليه وزير الإقتصاد إذ يريد زيادة الرساميل وغيرها من أمور تجعل الشركات أكثر قوة وهو على حق ١٠٠% . قبل الأزمة اي قبل عشر سنوات ماضية كان لبنان من أكبر الأسواق العربية حيث كان في المرتبة الخامسة واليوم يوجد في السعودية والإمارات ثلاث او اربع شركات هي اكبر من حجم السوق اللبناني كله اي اننا تأخرنا لذا من الضروري أن يكون لدينا شركات قوية نستطيع بواسطتها أن ننافس كما كنا سابقا في الأسواق العربية .أما الهدف الثاني للوزير المهم جدا هو الرقابة التنظيمية وما يخلفها من قوانين تطبيقية وحوكمة وكل شيء يستطيع منحه المنظم للقطاع وان توجد المرونه الكافية لاستيعاب منتجات جديدة في السوق بشكل سريع بغية تسهيل العمل وتشجيع شركات التأمين على ابتكار منتجات وطرق جديدة في التسويق الذي يعتمد في عصرنا الحديث على الديجيتال . هذا كله ضروري اذ لا نعتبر ذلك عملية رقابة او ضبط لعمل الشركات إنما عملية تساعد الشركات لرفع مستوى عملها . أما النقطة الثالثة المهمة لدى الوزير فهي محاولة حصر الأسعار لا سيما في التأمين الصحي وهذا أمر مهم لأنه من المهم وجود حوار مع كل الأطراف اي مع الأطباء والمستشفيات وشركات التأمين والجهات الضامنة كلها لكي نستطيع أن نحصر قليلا التجاوزات الصحية.هذا الموضوع صعب جدا لأنه يجب على القطاعات العودة إلى مستواها الذي كان قبل الأزمة والتضخم يجبر الأطباء والمستشفيات أن ترفع أسعارها لكن يجب أن يتم ذلك بطريقة منظمة وبطريقة يستطيع معها المؤمن أن يتمكن من دفع الأقساط. هذه النقاط الثلاث مهمة جدا ولا نستطيع الاعتراض عليها لكن إذا كنا نريد إعادة لبنان إلى خارطة الشرق الأوسط ليس علينا فقط أن نملك شركات قوية وعليها رقابة تنظيمية قوية وان نستطيع حصر زيادة الأسعار علينا ايضا أن ننمي القطاع بحد ذاته وهذا الأمر مطلوب من وزير الإقتصاد ووزارة الإقتصاد وان ننمي كل القطاعات بما فيها قطاع التأمين كما انه مطلوب من الرقابة الا يقتصر دورها على الرقابة فقط إنما أيضا أن تساعد شركات التأمين على النمو . يوجد هنا عدة طرق تساعد لنمو القطاع مثل وجود قوانين حديثة واضحة وليست غامضة وان يوجد مرونه وسرعة بالتجاوب واذا كان لدى أحدهم فكرة جديدة على الأجهزة الرقابية أن تساعده على تطبيقها بسرعة . أيضا يوجد موضوع مهم جدا عمل على تنمية قطاعات التأمين في أسواق الدول العربية وحتى في أوروبا هو التأمين الالزامي ففي دول أوروبية مثل فرنسا والمانيا يوجد أكثر من ٢٠ نوع تأمين الزامي ،ايضا الذي عمل على تنمية القطاع في السعودية هو التأمين الالزامي الصحي والتأمين الالزامي على السيارات .نحن اذا نظرنا اليوم إلى أكبر الأسواق العربية الموجودة في السعودية والإمارات نجد ان ذلك تحقق بفضل التأمين الالزامي . لقد تم خلق التأمين الالزامي الصحي وعلى السيارات وطبق ذلك بحيث اصبحت تلك الأسواق من أكبر الأسواق في الشرق الأوسط وقد رافق ذلك التوعية على التأمينات الأخرى وهكذا توسعت القطاعات لذا من الضروري ان يكون لدينا تأمينات إلزامية على السيارات والصحة للقطاع الخاص اي أنه لا تستطيع اي شركة خاصة توظيف احد دون تأمين صحي . أيضا هذا يمتد إلى المدارس والمعامل لا أن ينحصر فقط بالصناعات كذلك في تأجير الشقق . ما يوجد اليوم غير كاف وعلينا إدخال أنواع عدة من التأمين مثل التأمين الهندسي .أن كل هذه التأمينات الالزامية تخلق قطاعا قويا وتخلق ما يسعى اليه الوزير من شركات قوية مع ضرورة التوعية على التأمينات الأخرى مما يساعد على نمو القطاع بشكل كبير.
إذن برايكم نحتاج لوجود تأمين الزامي في كل القطاعات لذا بوصفكم احد اعضاء جمعية اكال هل ستطرحون هذا المطلب فيها؟
اننا نطرحها دائما ونحن كشركات تأمين نحبذ بشدة التأمين الازامي .
لماذا لا يوجد تجاوب مع هذا الطرح؟
لأن البلاد مرت خلال السنوات الأخيرة بأزمة كبرى وقد كان يوجد أولويات أخرى. نحن حتى الآن لم نخرج من الأزمة . لقد مر سبع سنوات ولا يوجد حتى الآن قطاع مصرفي ولا يوجد اقتصاد. لقد تجاوبت شركات التأمين مع الوضع بشكل اسرع من القطاعات الأخرى لكنه ينمو بشكل كبير عندما توجد تأمينات إلزامية.
بما ان شركات التأمين موجودة حاليا في ظل تقصير شركات الضمان الأخرى عليها أن تبرع في التأمين الصحي وان تتقدم بشكل اكبر أليس كذلك؟
هذا الأمر سياسي نوعا ما وانا لا اريد التحدث به. لكن بصدق وصراحة اعتقد انه يجب أن يكون في المؤسسات الخاصة إلزامية التأمين الصحي في غياب الضمان الاجتماعي.لكن يجب أن يوجد تأمين صحي الزامي كامل خصوصا ان المؤسسات تعبت جدا إذ لا تستطيع أن تدفع للضمان الصحي الإجتماعي وان تدفع أيضا لشركات التأمين خاصة اننا نتوجه إلى اسعار أعلى وتضخم طبي أعلى والى اسعار تأمين أعلى بالنتيجة لذا المؤسسات الخاصة لن تستطيع أن تدفع للجهتين. أن لبنان برأيي ليس اشطر او أغنى من السعودية التي قررت أن على القطاع الخاص أن يؤمن مع القطاع الخاص بينما القطاع العام مسألة لوحدها . لقد رأت أن يؤمن القطاع الخاص مع القطاع الخاص تحت إشراف وزارة الصحة وهيئة مراقبة شركات التأمين التي تحدد بوليصة موحدة بالإضافة إلى شروط موحدة وطريقة تسعير ما بين المستشفيات وشركات التأمين والزامية الضمان الصحي وضبط ذلك .بهذه الطريقة يتم تنمية قطاع التأمين واراحة المؤسسات والموظفين والى جانب ذلك يتم التوعية على القطاعات الأخرى. اننا البلد الوحيد الذي يؤمن فيه القطاع الخاص جزئيا مع الضمان الصحي الإجتماعي اذ أن المؤسسات تدفع للضمان الصحي الإجتماعي وتدفع لشركات التأمين والعبء يزيد باستمرار عليها .
الكثير من المؤمنين ينتسبون إلى الضمان الصحي الإجتماعي دون أن يستفيدوا منه فما قولكم بذلك؟
انهم يدفعون المساهمة للضمان دون الإستفادة من شيء .يوجد توجه سياسي لطرح فكرة أن يكون الضمان الصحي الإجتماعي اختياريا للمؤسسات الخاصة .عندما يعود الضمان ليشمل ٨٠% من فاتورة الاستشفاء وان يلبي بسرعة حاجات المضمونين نعود اليه لكن طالما أنه لا يدفع سوى ١٠% او ١٥% فقط من الفاتورة وكل خمس سنوات لدينا أزمة من الأفضل أن يسمح للقطاع الخاص كما في السعودية والإمارات أن يؤمن مع القطاع الخاص بمظلة ورقابة الهيئة.
يقال أن شركات التأمين تتعرض للخسائر في التأمين الصحي فهل هذا صحيح؟
اجل في العام الماضي خسرنا في كل القطاعات.
كيف تنقذ نفسها اذن؟
أن سبب خسارتنا هو زيادة الأسعار في المستشفيات وزيادة الاستعمال بنفس الوقت لأنه بات يوجد أمراض جديدة وعلاجات جديدة وقد حدث هذا بشكل اسرع من زيادة اسعار الشركات في ظل عدم وجود رقابة على هذه الأسعار. لكن تدريجيا شركات التأمين تزيد أسعارها لكي تواكب القدرة المالية للزبائن.
أنتم تخسرون حاليا بعدد كبير من المؤمنين؟
اجل اننا نخسر عدد من المؤمنين ونربح عددا آخر وكذلك في تأمين السيارات لم نستطع زيادة اسعارنا بينما الكاراجات زادت أسعارها فجأة وكذلك اسعار الخبراء. لقد زادت الأسعار على كل المستويات بينما لم نستطع زيادة اسعارنا بالسرعة اللازمة لأننا سنخسر العديد من زبائننا لذا اقول بأننا سنخسر لسنة او سنتين ثم نعاود النهوض بعد علاج الوضع مع الوقت.
ما هي المنتجات الجديدة لديكم؟
خلال الأزمة وحاليا ذاب التأمين على الحياة وتأمين الادخار .لقد كانت شركتنا من اكبر شركات التأمين على الحياة ولسؤ الحظ وظفت الأموال في البنوك المحلية بسبب الفوائد العالية مما جعل الخسارة كبيرة وقد تدنى حجم القطاع من ٥٠٠مليون إلى أقل من ١٠٠مليون لقد كان يوجد حاجة حقيقية لهذا القطاع وحتى اليوم إذ لا يستطيع الإنسان العيش دون ادخار مبلغ للمستقبل والعائلة والشيخوخة.يوجد حاجة حقيقية لبرامج الادخار ولهذا بدأنا العمل ببرامج ادخار حديثة ونسوقها في لبنان. البعض يقول أنه لا يوجد ثقة بالبلد حاليا لكن ما البديل ؟..
ما هو الحل اذن؟
أنه دور شركات التأمين بوضع برامج ادخار حديثة. لقد وضعت شركتنا برنامج ادخار ١٠٠%في الخارج والزبون يختار الصندوق او الاسهم والسندات الأمريكية او العالمية. اننا بمبلغ ٢٠٠دولار شهرياً للزبون نوظفه في افضل الصناديق العالمية من خلال شركة معروفة ومضمونة .لكن يجب أن نستثمر ١٠٠%في الخارج. لقد استطعنا رد مال الناس المشتركةبهذا البرنامج الذي استثمرنا به في الخارج .يوجد حاليا نقص بهذا البرنامج في لبنان لكن برأيي سيستعيد عافيته تدريجيا لكن الأولوية اليوم هي للتأمين الصحي ثم السيارات والممتلكات.
هل تؤيدون فكرة اندماج شركات التأمين؟
اكيد. السوق بحاجة لشركات تأمين أقوى. الوزير يسعى لذلك . أن إحدى طرق تقوية الشركات هو الاندماج بينها لكن يجب حدوث ذلك تدريجيا . على الوزير أن يحدد الرساميل اللازمة وان يضع الحوافز للدعم . هذه الحوافز ليست فقط ضريبية انما الأهم هو السرعة في الموافقات . لقد حدثت بعض عمليات الدمج المحدودة سابقا في السوق اللبناني وقد كانت أبرز المشاكل التي عانت منها هي السرعة في الموافقات إذ يجب أن تحصل على هذه الموافقات في مدة أقصاها ثلاثة أشهر والا لن تنجح العملية. إذن يجب تسهيل عمليات الدمج وهذا غير موجود حاليا ولا في الماضي.
هل دخلتم في عمليات الذكاء الاصطناعي؟
طبعا . أن الذكاء الاصطناعي يؤثر حتما بالتأمين. إذ يتم التركيز فيه على الداتا وسرعة التحليل فيها .وهذا هو المطلوب في قطاع التأمين الذي يعتمد على التسعير على أسس الداتا وعلى أسس التجربة وبشكل سريع . الذكاء الاصطناعي يساعد بشكل مؤكد على هذا الأمر. لكن المشوار معه طويل .إذ أن الذكاء الاصطناعي يتطور وعلينا نحن كادارة وموظفين أن نتطور معه وان نستفيد منه ومن ادواته تدريجيا. لقد قمنا بالتدريب على الذكاء الاصطناعي لكل الكوادر في الشركة في المرحلة الأولى على أيدي مختصين لكي نستفيد منه بشكل دقيق وحرفي . أما في المرحلة الثانية فقد بدأنا باتجاهين سنعلن عن أحدهما قريبا وسيتناول نوعا معينا من التأمين يغني تجربة الزبون والاتجاه الاخر هو رقمنة البوليصة بحيث يتم تجديدها بطريقة اسرع وأسهل للمؤمن.
كيف ستستطيع بعض الشركات أن تسهم بعملية الدمج وهي لا تملك المال اللازم؟
علينا أن نضع الإطار أولا وان نعطي مجالا للشركات إذ انها كلها متعبة وقد خسرت الكثير من المال خلال العام الماضي حتى أن بعضها لم يرد رأسماله خصوصا في مجال التأمين على الحياة لذا يجب منح الوقت لهذه الشركات لكي تقوي رساميلها لكن تطور القطاع هو من سيسرع عمليات الدمج وزيادة الرساميل . أن حجم شركات التأمين اليوم هو نفس حجم العام ٢٠١٨، اذا بقي هذا الحجم فلن نحتاج لزيادة الرساميل او عمليات الدمج وباستطاعتنا الإستمرار ب٤٠ شركة كما هو حاصل حاليا لكن إذا أردنا أن نزيد الحجم من مليار و٣٠٠مليون إلى ٢مليار و٦٠٠مليون حتما سنحتاج إلى رساميل أكبر والى عمليات دمج وعلينا هنا أن نبدأ بالاثنين معا. اذا زدنا كل الرساميل ولا زلنا نخسر في التأمين الصحي والسيارات سيتراجع قطاع التأمين بدل أن يتطور . يجب أن ينمو الإقتصاد وان ينمو قطاع التأمين وان نضع بالوقت ذاته الرساميل لثلاث سنوات مقبله حتى إذا أصبح حجم القطاع ٢مليار أصبح لدينا شركات تأمين قوية تستطيع نقل القطاع ليس فقط من رأسمال ٢مليار إنما إلى ٣مليار وان تعود الشركات اللبنانيه كما كانت في الماضي وكما كانت البنوك أيضا في الماضي إذ كانت تذهب من لبنان إلى كل الشرق الأوسط والى تركيا أيضا والى افريقيا حيث نجحت .
لكن شركات التأمين حاليا افضل وضعا من البنوك إذ لا زالت الثقة بها موجودة اليس كذلك؟
صح . لكن لا نستطيع الخروج بشركات ضعيفة او بسوق ضعيف. على قطاع التأمين أن يعود قويا وحاجة أكيدة لكي يستطيع تصدير الكفاءات والأفكار إلى الخارج.
أعلن بنك الاعتماد اللبناني إطلاق «Spectrum Rewards»، وهو برنامج ولاء جديد يجعل تجربة المكافآت أفضل وأسهل لحاملي بطاقاته. يعتمد البرنامج على نظام Mastercard Rewards System (MRS)، ويقدّم لحاملي بطاقات الخصم والائتمان (Debit, Credit) التابعة للمصرف تجربة مكافآت حديثة، مع خيارات أكثر وحرية أكبر في استخدام نقاطهم.
مع «Spectrum Rewards»، يمكن للعملاء الحصول على نقاط من خلال استخدام بطاقاتهم في حياتهم اليومية. ويتيح لهم البرنامج استبدال هذه النقاط بالمكافآت التي تناسبهم والاستفادة منها في لبنان وحول العالم، كحجز تذاكر السفر والفنادق أو التوفير في مشترياتهم اليومية.
وقالت السيدة رنده بدير، رئيسة حلول الدفع الإلكتروني وتكنولوجيا البطاقات في بنك الاعتماد اللبناني: «أردنا أن نقدّم من خلال Spectrum Rewards أكثر من برنامج ولاء تقليدي، وأن نوفر لعملائنا مكافآت تفيدهم في حياتهم اليومية. وبالتعاون مع Mastercard، طوّرنا برنامجاً قائماً على الابتكار، يتميز بالمرونة وسهولة الاستخدام، ويضيف قيمة إلى كل عملية شراء يقومون بها».
وأضافت بدير: «سيكون Spectrum Rewards جزءاً من حياة عملائنا اليومية، إذ أدخلنا برنامجاً يمنحهم خيارات استبدال (Redemption Options) جديدة من نوعها في السوق».
وقال محمد عاصم، المدير الإقليمي لمصر والعراق ولبنان وسوريا لدى Mastercard: «نؤمن في Mastercard بأن المكافآت الحقيقية لا تقتصر على جمع النقاط، بل تشمل تجارب مفيدة تناسب احتياجات كل عميل. ومن خلال تعاوننا مع بنك الاعتماد اللبناني، نساعد في تقديم برنامج ولاء حديث يمنح العميل خيارات أوسع ومرونة أكبر».
يستطيع حاملو البطاقات عبر هذا البرنامج الاطلاع على مكافآتهم واستخدامها بسهولة، من دون الحاجة إلى زيارة الفرع. ويقدّم «Spectrum Rewards» خمس طرق لاستبدال النقاط بالمكافآت:
١. منصة Spectrum Online Travel Engine: يستطيع حاملو البطاقات حجز تذاكر السفر والفنادق مباشرة عبر المنصة، والاطلاع على رصيد نقاطهم فوراً والحصول على تأكيد الحجز، ضمن تجربة رقمية سهلة.
٢. تحويل النقاط إلى أميال طيران: يمكن للعملاء تحويل نقاطهم إلى أميال لدى شركات طيران دولية وإقليمية، مع خطط لإضافة شركات دولية أخرى في المستقبل.
٣. خدمة Pay with Rewards: يمكن لحاملي البطاقات استبدال مكافآتهم لدى التجار دولياً عبر هذه الخدمة.
٤. قسائم شراء إلكترونية (E-vouchers): يمكن للعملاء استبدال نقاطهم بقسائم شراء إلكترونية لدى التجار محلياً.
٥. استرداد نقدي (Cashback): يمكن للعملاء استبدال نقاطهم بمبلغ نقدي يُضاف مباشرة إلى رصيد البطاقة.
من خلال «Spectrum Rewards»، يواصل بنك الاعتماد اللبناني تطوير خدمات البطاقات وتقديم تجربة أفضل لعملائه، ليتيح لهم الاستفادة من مكافآتهم بسهولة داخل لبنان وخارجه.
انتخبت الجمعية اللبنانية لمنتجي الباطون الجاهز هيئة إدارية جديدة لولاية تمتدّ لسنتين، برئاسة المهندس رائد حبيب الريس، وعضوية كل من الشيخ فريد الدحداح نائباً للرئيس، والسيدة ماجدة شاهين أمينةً للصندوق، والمهندس مصطفى صقر أميناً للسر، إلى جانب السادة فريد زغيب، عصام سلامة، أنطوان الشدياق، وجو فغالي، والدكتور ماهر براك مستشاراً.
وتعمل الجمعية، التي تأسست عام 2002، على تمثيل قطاع الباطون الجاهز والعاملين فيه، والمساهمة في رفع مستوى القطاع وتطويره، بما يعزز تقدمه في المجالات الاقتصادية والتجارية والصناعية.
كما تولي الجمعية اهتماماً بجودة الباطون الجاهز وتشجيع استخدامه، وتسعى إلى وضع سياسة لتدريب اليد العاملة وتطويرها، إضافة إلى تحقيق مجموعة من الأهداف المرتبطة بتطوير القطاع.
وأكدت الجمعية أن الهيئة الإدارية الجديدة ستواصل العمل على تحقيق هذه الأهداف، بما يتناسب مع الظروف العامة التي يمر بها لبنان، وبما يخدم مصالح القطاع والعاملين فيه
مرحلة جديدة للشركة الرائدة في قطاع التوزيع في الشرق الأوسط وشمال أفريقيا
• تعلن مجموعة CMA CGM لعملائها وشركائها ان مجموعة فتّال أصبحت تحمل اسم TAMINA
• الاسم مستوحى من الكلمة العربية “ثمينة”
• تجمع TAMINA بين خبرتها العميقة في الأسواق الاقليمية وعلاقتها الراسخة مع عملائها وشركائها، والقدرات اللوجستية العالمية لمجموعة CMA CGM لتفتح آفاقا جديدة في الشرق الاوسط وشمال افريقيا
بعد استحواذ مجموعة CMA CGM عليها في آب 2026، تحمل مجموعة فتّال اليوم اسما جديدا هو TAMINA، لتفتح بذلك فصلا واعدًا في تاريخها.
اسم جديد مستوحى مما هو “ثمين”
مع هذه الحقبة الجديدة، يأتي اسم TAMINA المستوحى من كلمة “ثمينة” بالعربية ليعكس ركائز الشركة الاساسية:
• الموظفون الذين هم اسس نجاحها
• المكانة المميزة للعلامات التجارية والانشطة المؤتمنة عليها
• علاقات الشركة مع عملائها ومورديها وشركائها
ويعكس هذا الاسم الجديد طموح الشركة للمستقبل في تحقيق المزيد من النجاح والنمو لفرق العمل والعلامات التجارية التي تمثلها وعملائها ومورديها وشركائها.
أفق جديد مع مجموعة CMA CGM
سيتيح اندماج TAMINA بمجموعة CMA CGM تحقيق تكامل واسع من خلال ربط الشبكات اللوجستية وتطوير قدرات التوزيع، وتوسيع الفرص التجارية وتبادل الخبرات.
ستعزز هذه المرحلة الجديدة جودة الخدمات المقدمة للعملاء، وتسهم في تطوير منصة اقليمية رائدة، كما ستدعم خبراتCMA CGM وقدراتها نموّ TAMINA في الأسواق المحلية والدولية.
نبذة عن مجموعةّ CMA CGM
تُعدّ مجموعة CMA CGM لاعباً عالمياً في مجال الحلول البحرية والبرية والجوية واللوجستية، انطلاقاً من شعارها: “نبتكر طرقاً أفضل لخدمة عالم دائم الحركة.”
تتواجد المجموعة في 184 دولة، ويعمل لديها 170 ألف موظف، من بينهم نحو 6 آلاف في مرسيليا، حيث يقع مقرها الرئيسي.
وبصفتها ثالث أكبر شركة للنقل البحري في العالم، تخدم CMA CGM أكثر من 420 ميناءً عبر القارات الخمس، من خلال أسطول يضم أكثر من 700 سفينة. وفي عام 2025، نقلت CMA CGM أكثر من 24 مليون حاوية نمطية (TEU). أما شركتها التابعة CEVA Logistics، وهي من بين أكبر خمس شركات لوجستية عالمياً، فتدير 1,000 مستودع، وتولت إدارة 15 مليون شحنة في عام 2025. كما يشغّل قسم الشحن الجوي في المجموعة أسطولاً من طائرات الشحن تحت علامتي CMA CGM AIR CARGO وAir Belgium.
وتضم CMA Media، ثالث أكبر مجموعة إعلامية خاصة في فرنسا، مجموعة RMC-BFM وعدداً من الصحف الوطنية والإقليمية، بما في ذلك La Tribune Dimanche وLa Tribune وLa Provence وCorse Matin، بالإضافة إلى منصة الإعلام الاجتماعي Brut.
وفي إطار التزامها بالتحول في مجال الطاقة، تهدف مجموعة CMA CGM إلى تحقيق صافي انبعاثات كربونية صفرية بحلول عام 2050.
وتقدّم Foundation CMA CGMالمساعدات الإنسانية في حالات الأزمات، كما تلتزم بدعم التعليم للجميع وتعزيز تكافؤ الفرص حول العالم. وحتى اليوم، نقلت المؤسسة 120 ألف طن من المساعدات الإنسانية إلى 106 دول، ودعمت أكثر من 630 مشروعاً في فرنسا ولبنان وحول العالم.
نبذة عن TAMINA
بعد استحواذ مجموعة CMA CGM عليها في آب 2026، تغيّر مجموعة فتّال، الرائدة في مجالات التوزيع والتصنيع وتجارة التجزئة في منطقة الشرق الأوسط وشمال أفريقيا، اسمها لتصبح TAMINA ضمن مجموعة .CMA CGM.
تُعدّ TAMINA من أبرز موزّعي العلامات التجارية ذات الشهرة العالمية في منطقة الشرق الأوسط وشمال أفريقيا، وتتواجد المجموعة في 10 دول. وتتخصّص في تخزين وترويج وتوزيع المنتجات والخدمات الموجّهة إلى المستهلكين والمرضى والمهنيين والعملاء المباشرين. وتوزّع المجموعة بشكل رئيسي ثلاث فئات من المنتجات: (1) السلع الاستهلاكية والإلكترونيات الاستهلاكية، (2) المنتجات الصيدلانية والصحية، (3) العطور والمكياج والساعات والمجوهرات والأزياء ومستحضرات التجميل.
وبفضل محفظتها من العلامات التجارية العالمية والمحلية وخبرتها المتراكمة على مرّ السنوات، أصبحت TAMINA شريكاً أساسياً للوصول إلى ملايين المستهلكين في منطقة الشرق الأوسط وشمال أفريقيا.

١ تشرين الأول ٢٠٢٦ – بنك الاعتماد اللبناني يطلق برنامج «Spectrum Rewards»

الجمعية اللبنانية لمنتجي الباطون الجاهز تنتخب هيئة إدارية جديدة

مجموعة CMA CGM تكشف عن الاسم الجديد لمجموعة فتّال:”تمينا” TAMINA

AXA Middle East Board of Directors’ Meeting:Joseph Nasnas appointment to the post of General Manager AXA Middle EastAXA Group reaffirms its confidence in AXA Middle East and its role in Lebanon’s economic future.

المايسترو”: طموحي أن أكون رقم واحد في الوطن العربي في عالم الأعمال

“Wink Transfer” from Credit Libanais:Pioneering the future of Digital Transfers
-
 مجتمع2 years ago
AXA Middle East Board of Directors’ Meeting:Joseph Nasnas appointment to the post of General Manager AXA Middle EastAXA Group reaffirms its confidence in AXA Middle East and its role in Lebanon’s economic future.
-
 خاص2 years ago
المايسترو”: طموحي أن أكون رقم واحد في الوطن العربي في عالم الأعمال
-
 Uncategorized2 years ago
“Wink Transfer” from Credit Libanais:Pioneering the future of Digital Transfers
-

 مجتمع1 year ago
لمسة وفاء من جمعية “كل الفرح للاعمال الخيرية” لرئيسة جمعية “المرأة الدرزية “كاميليا حليمة بلان
-
 خاص8 months ago
ثانوية الأرز الثّقافيّة صرح تعليميّ يرسم ملامح المستقبل
-
 قطاع عام2 years ago
لقاء لقطاع التأمين…واستذكار ايلي نسناس
-

 Tech2 years ago
DeepSeek AI: الابتكار الجديد في عالم الذكاء الاصطناعي
-
 فن2 years ago
حفل توزيع جوائز Joy Awards 2025… إليكم لائحة بأسماء الفائزين!
 English
 Arabic