خاص
المدير التنفيذي لشركة ادير للتأمين انطوان عيسى :


ضرورة وجود تأمين صحي الزامي في لبنان
انطوان عيسى المدير التنفيذي لشركة أدير للتأمين يثني على استراتيجية وزير الإقتصاد التي اطلقها مؤخرا بخصوص قطاع التأمين وهو يقول أن قطاع التأمين كان الأسرع بين القطاعات في النهوض واستعادة عافيته اثر الأزمة الإقتصادية التي ضربت لبنان وضربت بالنتيجة كل قطاعاته والازمة لا زالت مستمرة حتى الآن وتمارس ضغوطها على قطاع التأمين الذي يشق طريقه بكل نجاح رغم المعاناة الكبيرة. يرى انطوان عيسى أيضا ضرورة وجود تأمين صحي الزامي للقطاع الخاص كما في دول الخليج لا سيما الإمارات والسعودية ووجود تأمينات الزامية اخرى لتنمية القطاع وزيادة التوعية.
ما هو رأيكم بالاستراتيجية الخاصة بالتأمين التي اطلقها وزير الإقتصاد وهل يمكن تطبيقها؟
لا بد أولا من شرح وضع السوق بعد أن مر لبنان بمرحلة ضياع ما بين ٢٠١٩و٢٠٢٢ وقد ساد الضياع كل القطاعات في البلاد وبينها بالتأكيد قطاع التأمين الذي عاش مرحلة التشرذم ما بين الدولار واللولار والليرة ونحن لا نستطيع التركيز على هذه المرحلة كعبرة لكن ما نقوله هو أن أوضاع القطاع كانت جيدة خلال عامي ٢٠١٨ و٢٠١٩ حتى بدأت الأزمة في لبنان ودخلت القطاعات كلها حتى العام ٢٠٢٢ حيث اعتمد قطاع التأمين على الدولار الفريش واليوم حجم القطاع هو مليار و٣٠٠مليون دولار تقريبا وقد عاد حجمه بمقدار ١٠٥% مما كان عليه ما بين عامي ٢٠١٨ و ٢٠١٩ .هذا يعني أن شركات التأمين قد عادت الى حجمها القديم بينما التأمين على الحياة كان بمعدل نصف مليار وهو اليوم بحدود ١٠٠مليون اي أنه لم يستعد عافيته السابقة لأن ذلك يحتاج إلى وقت أكثر من غيره إذ يحتاج إلى ثقة وقدرة مالية وقد توجهت الناس أكثر نحو التأمينات الضرورية جدا مثل التأمين الصحي وتأمين السيارات. إذن باستطاعتنا القول أن قطاع التأمين قد عاد إلى حجمه السابق كما أن التأمين على الحياة سيعود إلى حجمه السابق مع الوقت وقد استعاد قطاع التأمين حجمه هذا بشكل اسرع من القطاعات الأخرى بسبب الحاجة الحقيقية اليه ولأنه أظهر قدرته على تخطي الأزمة والاستجابة لاحتياجات الناس . لقد حدد وزير الإقتصاد ثلاثة أهداف فهو يحتاج أولا لشركات أقوى وهو على حق في هذا. لقد قيل لنا سابقا بأن مجموع ٤٠ او ٥٠شركة تأمين في السوق اللبناني كبير وانا كنت ارد على ذلك بأن عدد الشركات غير مهم إذ يوجد في الدول المتقدمة مثل المانيا وغيرها مئات شركات التأمين والتعدد احيانا يخلق منتجات جديدة وابتكارات وكفاءات جيدة وانا أعتقد أن تعدد شركات التأمين في لبنان خلق المهارات التي نتميز بها والابداع الذي لدينا في منتجاتنا التأمينية التي استطعنا تصديرها سابقا إلى الدول العربية حولنا .لكن على الشركات مهما كان عددها أن تكون قوية وهذا ما يطمح اليه وزير الإقتصاد إذ يريد زيادة الرساميل وغيرها من أمور تجعل الشركات أكثر قوة وهو على حق ١٠٠% . قبل الأزمة اي قبل عشر سنوات ماضية كان لبنان من أكبر الأسواق العربية حيث كان في المرتبة الخامسة واليوم يوجد في السعودية والإمارات ثلاث او اربع شركات هي اكبر من حجم السوق اللبناني كله اي اننا تأخرنا لذا من الضروري أن يكون لدينا شركات قوية نستطيع بواسطتها أن ننافس كما كنا سابقا في الأسواق العربية .أما الهدف الثاني للوزير المهم جدا هو الرقابة التنظيمية وما يخلفها من قوانين تطبيقية وحوكمة وكل شيء يستطيع منحه المنظم للقطاع وان توجد المرونه الكافية لاستيعاب منتجات جديدة في السوق بشكل سريع بغية تسهيل العمل وتشجيع شركات التأمين على ابتكار منتجات وطرق جديدة في التسويق الذي يعتمد في عصرنا الحديث على الديجيتال . هذا كله ضروري اذ لا نعتبر ذلك عملية رقابة او ضبط لعمل الشركات إنما عملية تساعد الشركات لرفع مستوى عملها . أما النقطة الثالثة المهمة لدى الوزير فهي محاولة حصر الأسعار لا سيما في التأمين الصحي وهذا أمر مهم لأنه من المهم وجود حوار مع كل الأطراف اي مع الأطباء والمستشفيات وشركات التأمين والجهات الضامنة كلها لكي نستطيع أن نحصر قليلا التجاوزات الصحية.هذا الموضوع صعب جدا لأنه يجب على القطاعات العودة إلى مستواها الذي كان قبل الأزمة والتضخم يجبر الأطباء والمستشفيات أن ترفع أسعارها لكن يجب أن يتم ذلك بطريقة منظمة وبطريقة يستطيع معها المؤمن أن يتمكن من دفع الأقساط. هذه النقاط الثلاث مهمة جدا ولا نستطيع الاعتراض عليها لكن إذا كنا نريد إعادة لبنان إلى خارطة الشرق الأوسط ليس علينا فقط أن نملك شركات قوية وعليها رقابة تنظيمية قوية وان نستطيع حصر زيادة الأسعار علينا ايضا أن ننمي القطاع بحد ذاته وهذا الأمر مطلوب من وزير الإقتصاد ووزارة الإقتصاد وان ننمي كل القطاعات بما فيها قطاع التأمين كما انه مطلوب من الرقابة الا يقتصر دورها على الرقابة فقط إنما أيضا أن تساعد شركات التأمين على النمو . يوجد هنا عدة طرق تساعد لنمو القطاع مثل وجود قوانين حديثة واضحة وليست غامضة وان يوجد مرونه وسرعة بالتجاوب واذا كان لدى أحدهم فكرة جديدة على الأجهزة الرقابية أن تساعده على تطبيقها بسرعة . أيضا يوجد موضوع مهم جدا عمل على تنمية قطاعات التأمين في أسواق الدول العربية وحتى في أوروبا هو التأمين الالزامي ففي دول أوروبية مثل فرنسا والمانيا يوجد أكثر من ٢٠ نوع تأمين الزامي ،ايضا الذي عمل على تنمية القطاع في السعودية هو التأمين الالزامي الصحي والتأمين الالزامي على السيارات .نحن اذا نظرنا اليوم إلى أكبر الأسواق العربية الموجودة في السعودية والإمارات نجد ان ذلك تحقق بفضل التأمين الالزامي . لقد تم خلق التأمين الالزامي الصحي وعلى السيارات وطبق ذلك بحيث اصبحت تلك الأسواق من أكبر الأسواق في الشرق الأوسط وقد رافق ذلك التوعية على التأمينات الأخرى وهكذا توسعت القطاعات لذا من الضروري ان يكون لدينا تأمينات إلزامية على السيارات والصحة للقطاع الخاص اي أنه لا تستطيع اي شركة خاصة توظيف احد دون تأمين صحي . أيضا هذا يمتد إلى المدارس والمعامل لا أن ينحصر فقط بالصناعات كذلك في تأجير الشقق . ما يوجد اليوم غير كاف وعلينا إدخال أنواع عدة من التأمين مثل التأمين الهندسي .أن كل هذه التأمينات الالزامية تخلق قطاعا قويا وتخلق ما يسعى اليه الوزير من شركات قوية مع ضرورة التوعية على التأمينات الأخرى مما يساعد على نمو القطاع بشكل كبير.
إذن برايكم نحتاج لوجود تأمين الزامي في كل القطاعات لذا بوصفكم احد اعضاء جمعية اكال هل ستطرحون هذا المطلب فيها؟
اننا نطرحها دائما ونحن كشركات تأمين نحبذ بشدة التأمين الازامي .
لماذا لا يوجد تجاوب مع هذا الطرح؟
لأن البلاد مرت خلال السنوات الأخيرة بأزمة كبرى وقد كان يوجد أولويات أخرى. نحن حتى الآن لم نخرج من الأزمة . لقد مر سبع سنوات ولا يوجد حتى الآن قطاع مصرفي ولا يوجد اقتصاد. لقد تجاوبت شركات التأمين مع الوضع بشكل اسرع من القطاعات الأخرى لكنه ينمو بشكل كبير عندما توجد تأمينات إلزامية.
بما ان شركات التأمين موجودة حاليا في ظل تقصير شركات الضمان الأخرى عليها أن تبرع في التأمين الصحي وان تتقدم بشكل اكبر أليس كذلك؟
هذا الأمر سياسي نوعا ما وانا لا اريد التحدث به. لكن بصدق وصراحة اعتقد انه يجب أن يكون في المؤسسات الخاصة إلزامية التأمين الصحي في غياب الضمان الاجتماعي.لكن يجب أن يوجد تأمين صحي الزامي كامل خصوصا ان المؤسسات تعبت جدا إذ لا تستطيع أن تدفع للضمان الصحي الإجتماعي وان تدفع أيضا لشركات التأمين خاصة اننا نتوجه إلى اسعار أعلى وتضخم طبي أعلى والى اسعار تأمين أعلى بالنتيجة لذا المؤسسات الخاصة لن تستطيع أن تدفع للجهتين. أن لبنان برأيي ليس اشطر او أغنى من السعودية التي قررت أن على القطاع الخاص أن يؤمن مع القطاع الخاص بينما القطاع العام مسألة لوحدها . لقد رأت أن يؤمن القطاع الخاص مع القطاع الخاص تحت إشراف وزارة الصحة وهيئة مراقبة شركات التأمين التي تحدد بوليصة موحدة بالإضافة إلى شروط موحدة وطريقة تسعير ما بين المستشفيات وشركات التأمين والزامية الضمان الصحي وضبط ذلك .بهذه الطريقة يتم تنمية قطاع التأمين واراحة المؤسسات والموظفين والى جانب ذلك يتم التوعية على القطاعات الأخرى. اننا البلد الوحيد الذي يؤمن فيه القطاع الخاص جزئيا مع الضمان الصحي الإجتماعي اذ أن المؤسسات تدفع للضمان الصحي الإجتماعي وتدفع لشركات التأمين والعبء يزيد باستمرار عليها .
الكثير من المؤمنين ينتسبون إلى الضمان الصحي الإجتماعي دون أن يستفيدوا منه فما قولكم بذلك؟
انهم يدفعون المساهمة للضمان دون الإستفادة من شيء .يوجد توجه سياسي لطرح فكرة أن يكون الضمان الصحي الإجتماعي اختياريا للمؤسسات الخاصة .عندما يعود الضمان ليشمل ٨٠% من فاتورة الاستشفاء وان يلبي بسرعة حاجات المضمونين نعود اليه لكن طالما أنه لا يدفع سوى ١٠% او ١٥% فقط من الفاتورة وكل خمس سنوات لدينا أزمة من الأفضل أن يسمح للقطاع الخاص كما في السعودية والإمارات أن يؤمن مع القطاع الخاص بمظلة ورقابة الهيئة.
يقال أن شركات التأمين تتعرض للخسائر في التأمين الصحي فهل هذا صحيح؟
اجل في العام الماضي خسرنا في كل القطاعات.
كيف تنقذ نفسها اذن؟
أن سبب خسارتنا هو زيادة الأسعار في المستشفيات وزيادة الاستعمال بنفس الوقت لأنه بات يوجد أمراض جديدة وعلاجات جديدة وقد حدث هذا بشكل اسرع من زيادة اسعار الشركات في ظل عدم وجود رقابة على هذه الأسعار. لكن تدريجيا شركات التأمين تزيد أسعارها لكي تواكب القدرة المالية للزبائن.
أنتم تخسرون حاليا بعدد كبير من المؤمنين؟
اجل اننا نخسر عدد من المؤمنين ونربح عددا آخر وكذلك في تأمين السيارات لم نستطع زيادة اسعارنا بينما الكاراجات زادت أسعارها فجأة وكذلك اسعار الخبراء. لقد زادت الأسعار على كل المستويات بينما لم نستطع زيادة اسعارنا بالسرعة اللازمة لأننا سنخسر العديد من زبائننا لذا اقول بأننا سنخسر لسنة او سنتين ثم نعاود النهوض بعد علاج الوضع مع الوقت.
ما هي المنتجات الجديدة لديكم؟
خلال الأزمة وحاليا ذاب التأمين على الحياة وتأمين الادخار .لقد كانت شركتنا من اكبر شركات التأمين على الحياة ولسؤ الحظ وظفت الأموال في البنوك المحلية بسبب الفوائد العالية مما جعل الخسارة كبيرة وقد تدنى حجم القطاع من ٥٠٠مليون إلى أقل من ١٠٠مليون لقد كان يوجد حاجة حقيقية لهذا القطاع وحتى اليوم إذ لا يستطيع الإنسان العيش دون ادخار مبلغ للمستقبل والعائلة والشيخوخة.يوجد حاجة حقيقية لبرامج الادخار ولهذا بدأنا العمل ببرامج ادخار حديثة ونسوقها في لبنان. البعض يقول أنه لا يوجد ثقة بالبلد حاليا لكن ما البديل ؟..
ما هو الحل اذن؟
أنه دور شركات التأمين بوضع برامج ادخار حديثة. لقد وضعت شركتنا برنامج ادخار ١٠٠%في الخارج والزبون يختار الصندوق او الاسهم والسندات الأمريكية او العالمية. اننا بمبلغ ٢٠٠دولار شهرياً للزبون نوظفه في افضل الصناديق العالمية من خلال شركة معروفة ومضمونة .لكن يجب أن نستثمر ١٠٠%في الخارج. لقد استطعنا رد مال الناس المشتركةبهذا البرنامج الذي استثمرنا به في الخارج .يوجد حاليا نقص بهذا البرنامج في لبنان لكن برأيي سيستعيد عافيته تدريجيا لكن الأولوية اليوم هي للتأمين الصحي ثم السيارات والممتلكات.
هل تؤيدون فكرة اندماج شركات التأمين؟
اكيد. السوق بحاجة لشركات تأمين أقوى. الوزير يسعى لذلك . أن إحدى طرق تقوية الشركات هو الاندماج بينها لكن يجب حدوث ذلك تدريجيا . على الوزير أن يحدد الرساميل اللازمة وان يضع الحوافز للدعم . هذه الحوافز ليست فقط ضريبية انما الأهم هو السرعة في الموافقات . لقد حدثت بعض عمليات الدمج المحدودة سابقا في السوق اللبناني وقد كانت أبرز المشاكل التي عانت منها هي السرعة في الموافقات إذ يجب أن تحصل على هذه الموافقات في مدة أقصاها ثلاثة أشهر والا لن تنجح العملية. إذن يجب تسهيل عمليات الدمج وهذا غير موجود حاليا ولا في الماضي.
هل دخلتم في عمليات الذكاء الاصطناعي؟
طبعا . أن الذكاء الاصطناعي يؤثر حتما بالتأمين. إذ يتم التركيز فيه على الداتا وسرعة التحليل فيها .وهذا هو المطلوب في قطاع التأمين الذي يعتمد على التسعير على أسس الداتا وعلى أسس التجربة وبشكل سريع . الذكاء الاصطناعي يساعد بشكل مؤكد على هذا الأمر. لكن المشوار معه طويل .إذ أن الذكاء الاصطناعي يتطور وعلينا نحن كادارة وموظفين أن نتطور معه وان نستفيد منه ومن ادواته تدريجيا. لقد قمنا بالتدريب على الذكاء الاصطناعي لكل الكوادر في الشركة في المرحلة الأولى على أيدي مختصين لكي نستفيد منه بشكل دقيق وحرفي . أما في المرحلة الثانية فقد بدأنا باتجاهين سنعلن عن أحدهما قريبا وسيتناول نوعا معينا من التأمين يغني تجربة الزبون والاتجاه الاخر هو رقمنة البوليصة بحيث يتم تجديدها بطريقة اسرع وأسهل للمؤمن.
كيف ستستطيع بعض الشركات أن تسهم بعملية الدمج وهي لا تملك المال اللازم؟
علينا أن نضع الإطار أولا وان نعطي مجالا للشركات إذ انها كلها متعبة وقد خسرت الكثير من المال خلال العام الماضي حتى أن بعضها لم يرد رأسماله خصوصا في مجال التأمين على الحياة لذا يجب منح الوقت لهذه الشركات لكي تقوي رساميلها لكن تطور القطاع هو من سيسرع عمليات الدمج وزيادة الرساميل . أن حجم شركات التأمين اليوم هو نفس حجم العام ٢٠١٨، اذا بقي هذا الحجم فلن نحتاج لزيادة الرساميل او عمليات الدمج وباستطاعتنا الإستمرار ب٤٠ شركة كما هو حاصل حاليا لكن إذا أردنا أن نزيد الحجم من مليار و٣٠٠مليون إلى ٢مليار و٦٠٠مليون حتما سنحتاج إلى رساميل أكبر والى عمليات دمج وعلينا هنا أن نبدأ بالاثنين معا. اذا زدنا كل الرساميل ولا زلنا نخسر في التأمين الصحي والسيارات سيتراجع قطاع التأمين بدل أن يتطور . يجب أن ينمو الإقتصاد وان ينمو قطاع التأمين وان نضع بالوقت ذاته الرساميل لثلاث سنوات مقبله حتى إذا أصبح حجم القطاع ٢مليار أصبح لدينا شركات تأمين قوية تستطيع نقل القطاع ليس فقط من رأسمال ٢مليار إنما إلى ٣مليار وان تعود الشركات اللبنانيه كما كانت في الماضي وكما كانت البنوك أيضا في الماضي إذ كانت تذهب من لبنان إلى كل الشرق الأوسط والى تركيا أيضا والى افريقيا حيث نجحت .
لكن شركات التأمين حاليا افضل وضعا من البنوك إذ لا زالت الثقة بها موجودة اليس كذلك؟
صح . لكن لا نستطيع الخروج بشركات ضعيفة او بسوق ضعيف. على قطاع التأمين أن يعود قويا وحاجة أكيدة لكي يستطيع تصدير الكفاءات والأفكار إلى الخارج.
خاص
المركز الطبي للجامعة اللبنانية الأميركية – مستشفى رزق يطلق برنامج الجراحة الروبوتية الأكثر تطورا في المنطقة
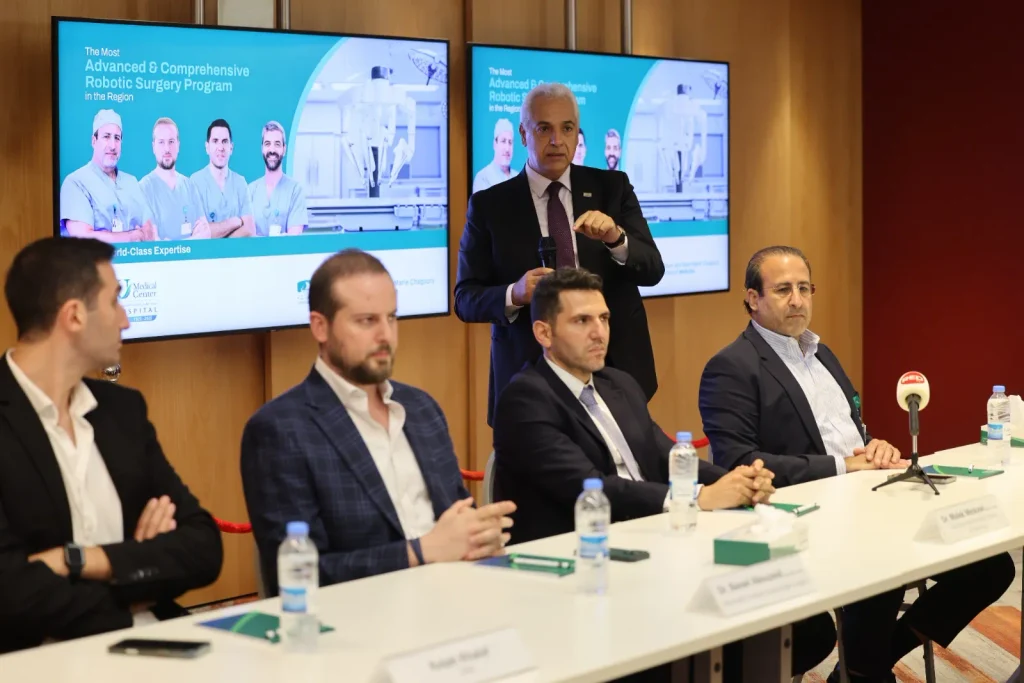
أطلق المركز الطبي للجامعة اللبنانية الأميركية – مستشفى رزق برنامجا متكاملا للجراحة الروبوتية، خلال طاولة مستديرة خصصت للتعريف بالبرنامج ولتسليط الضوء على أهميته في تطوير الرعاية الجراحية طفيفة التوغل. وشكل الإطلاق خطوة جديدة في مجال الجراحة، إذ يجمع بين التكنولوجيا الحديثة والخبرة الطبية المتخصصة، بما يعزز دقة الإجراءات الجراحية ويدعم تقديم رعاية متقدّمة تتمحور حول المريض واحتياجاته.
شهدت الفعالية حضور رئيس الجامعة اللبنانية الأميركية الدكتور شوقي عبدالله، ونائبة الرئيس التنفيذي للنظام الصحي للجامعة اللبنانية الأميركية الدكتورة زينة خوري ستيفنز، والمدير التنفيذي للمركز الطبي للجامعة اللبنانية الأميركية – مستشفى رزق السيد سامي رزق، والمدير الطبي للمجموعة في النظام الصحي للجامعة اللبنانية الاميركية الدكتور كارل جلاد ، إلى جانب عدد من قيادات الجامعة. وشارك فيها أيضًا خبراء من الجراحين ذوي الاختصاصات الدقيقة والحاصلين على البورد الأميركي، مع سنوات من التدريب العملي والخبرة في الجراحة الروبوتية، في مجالات جراحة الكبد والبنكرياس والجراحة العامة، والجراحة النسائية طفيفة التوغل، وجراحة المسالك البولية وهم الدكتور إدي ك. عبدالله، الدكتور مالك مسكاوي والدكتور باسل أبو زيد، بالإضافة إلى ممثلين عن شركة (GME) General Medical Equipment وإعلاميين وأعضاء من الفريقين الطبي والإداري للمركز الطبي للجامعة اللبنانية الأميركية – مستشفى رزق.
الجدير بالذكر ان نظام da Vinci Xi هو اخر نظام في الجراحة الروبوتية الذي يشكل امتدادا لخبراتهم، إذ أتاح رؤية أوضح ومرونة أكبر ودقة أعلى، مع إبقاء الجرّاح مسيطرا بالكامل على كل إجراء. وسمح الجمع بين التكنولوجيا المتطوّرة والخبرة المتخصّصة بتقديم مستوى ناجح من الرعاية الجراحية طفيفة التوغّل.
اظهرت المناقشات أن فعالية الروبوت تعتمد على خبرة الفريق الطبي الذي يستخدمه. فهو لا يحلّ مكان الجرّاح، بل يساعد على العمل بدقّة أكبر، بينما يبقى الجرّاح المسؤول عن جميع القرارات خلال العملية. ويعكس هذا التعاون بين التكنولوجيا والخبرة الطبية أسلوب الرعاية المعتمد في المركز الطبي للجامعة اللبنانية الأميركية.
أكّد رئيس الجامعة اللبنانية الأميركية الدكتور شوقي عبدالله، خلال حديثه عن أهمية البرنامج، أنه رغم التطور المستمر للتكنولوجيا، فإن الرعاية ستبقى إنسانية دائما، وأن المركز الطبي للجامعة اللبنانية الأميركية تبنّى الابتكار دعما لرسالته في تقديم “الطب بإنسانية”.
من جهتها، وصفت نائبة الرئيس التنفيذي للنظام الصحي للجامعة اللبنانية الأميركية الدكتورة زينة خوري ستيفنز ان البرنامج محطة أساسية للمركز الطبي، إذ جمع خبرات متقدمة ومتعدّدة الاختصاصات ضمن خدمات مختلفة بهدف تعزيز رعاية المرضى.
بدوره، شدد المدير الطبي للمجموعة في النظام الصحي للجامعة اللبنانية الاميركية الدكتور كارل جلاد على أن البرنامج أصبح ممكنا بفضل خبرة كل فرد من أعضاء الفريق المشاركين وتفانيه وتعاونهم جميعا.
وتضمنت الفعالية جولة داخل غرفة العمليات الروبوتية، تعرّف خلالها الحاضرون عن قرب إلى نظام da Vinci Xi الجديد وإمكاناته. واختُتمت الفعالية بغداء جمع الحاضرين وأتاح لهم فرصة مواصلة الحوار وتبادل الآراء.
يجسد إطلاق البرنامج التزام المركز الطبي للجامعة اللبنانية الأميركية – مستشفى رزق بتطوير الرعاية الجراحية، من خلال الجمع بين التكنولوجيا الحديثة والخبرة الطبية والتعليم، بما يساهم في تعزيز اهمية الرعاية المقدمة للمرضى، انطلاقا من رسالة المركز الطبي القائمة على “الطب بإنسانية”.
Card Payments for Fees and Taxes Now Available at Ministry of Finance Centers
Seven Ministry of Finance centers equipped with Credit Libanais POS terminals, helping reduce cash usage and simplify citizens’ transactions
Credit Libanais is pleased to announce its cooperation with the Lebanese Ministry of Finance as part of the national drive toward digital transformation, the wider adoption of electronic payment methods, and reduced reliance on cash. The initiative is aligned with efforts led by the Lebanese Government, Banque du Liban, and the Ministry of Finance to modernize payment mechanisms and facilitate citizens’ transactions.
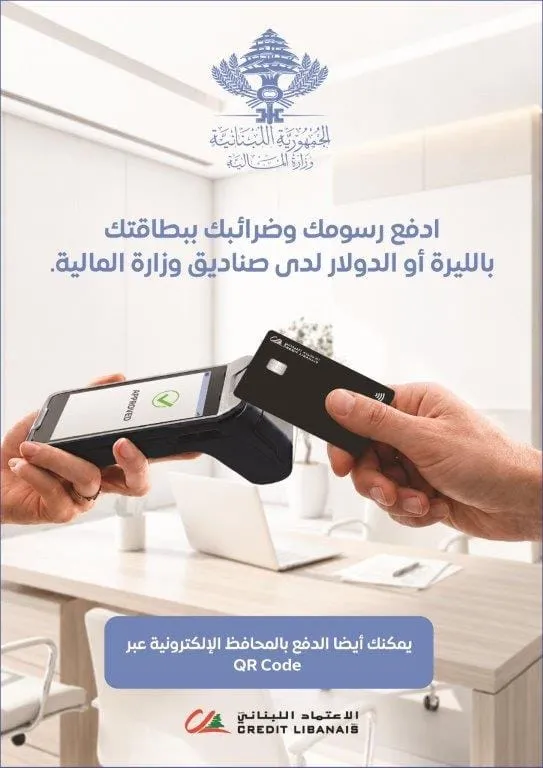
As a practical step forward, Credit Libanais has equipped seven Ministry of Finance centers with its Point-of-Sale (POS) terminals, enabling citizens to pay government fees, taxes, and other amounts due directly by bank card, in Lebanese pounds or U.S. dollars, instead of carrying and paying in cash.
Credit Libanais POS terminals are currently available at Ministry of Finance centers in Adlieh, Baabda, Jbeil, Jdeideh, Jounieh, Tripoli, and Baalbek.
The centers have also been provided with awareness and promotional materials, including posters and guidance materials, encouraging citizens to adopt electronic payments and explaining how easily they can pay by card or QR Code when completing their transactions.
Simple Steps to Use the Service
- Visit one of the equipped Ministry of Finance centers: Adlieh, Baabda, Jbeil, Jdeideh, Jounieh, Tripoli, or Baalbek.
- Confirm the amount of fees or taxes due with the relevant Ministry employee.
- Pay the amount directly through the POS terminal using a bank card or QR Code.
This cooperation forms part of a broader effort to digitize government payments and strengthen the culture of electronic payments in Lebanon. Credit Libanais settles the amounts collected electronically and transfers them directly to the Ministry of Finance’s account at Banque du Liban, helping accelerate the collection cycle, enhance the efficiency of government payment management, expand the use of electronic payments and gradually move from a cash-based economy toward one that relies more extensively on digital solutions.
This initiative further expands Credit Libanais’ digital payment ecosystem, complementing the existing online service offered through the bank, which already enables citizens to their bills, taxes, and fees online for ministry of finance and other ministries conveniently and securely from anywhere.
Benefits of this service
• Speed and simplicity: Pay fees and taxes directly by card or QR Code, without the need to carry cash.
• Security: Protected banking transactions reduce the need to handle cash inside Ministry centers.
• Flexibility: Payments can be made in Lebanese pounds or U.S. dollars, as needed.
Mrs. Randa Bdeir, Deputy General Manager and Head of Electronic Payment Solutions and Card Technology at Credit Libanais, said: “At Credit Libanais, digital transformation is not an end in itself; it is a commitment to delivering real value to both citizens and public institutions. Our cooperation with the Ministry of Finance reflects our role as an active partner in building the government’s digital infrastructure and our ability to translate national directions into tangible solutions that make people’s daily lives easier.”
Bdeir added: “This initiative is a step toward a future in which government payments are managed more efficiently, and it reinforces our commitment to supporting Lebanon’s digital transformation in cooperation with Banque du Liban and official authorities. Today, we are moving from talking about public-sector digitization to implementing it on the ground, where citizens can pay their fees and taxes by bank card, (in Lebanese pounds or U.S. dollars), through simple, fast, and secure steps, without the need to carry cash.
This is where Credit Libanais’ role comes in: to be present whenever citizens need us, ready to facilitate their electronic payment of their dues with a single tap of a card.”
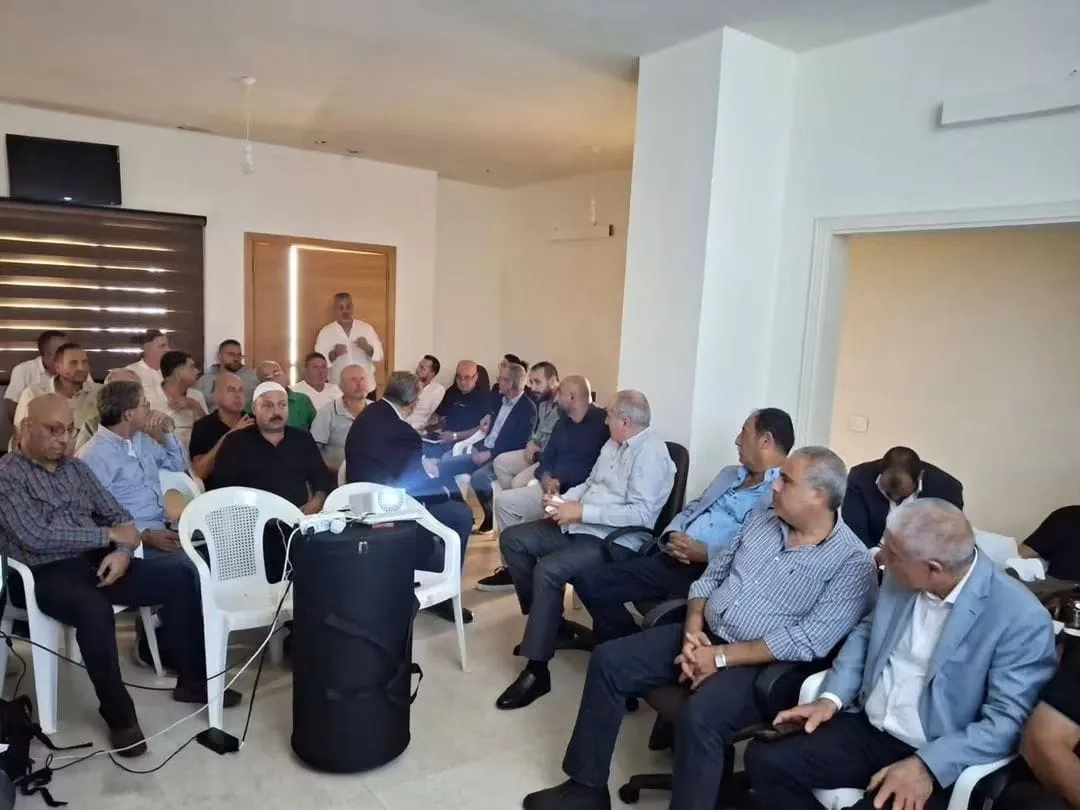
عُقد في مقر اتحاد بلديات الغرب الأعلى والشحار اجتماع تشاوري خُصّص لبحث الحلول البيئية المستدامة وإدارة النفايات، ومناقشة مشروع مقترح لمعالجة أزمة النفايات التي تواجه المنطقة، في ظل غياب حلول جذرية ومستدامة لهذه الأزمة على مستوى لبنان.
شارك في الاجتماع رئيس اتحاد بلديات الغرب الأعلى والشحار الأستاذ روبير سيوفي، وممثل عن رئيس اتحاد بلديات بحمدون والجرد نائب رئيس بلدية بتاتر الأستاذ رجا مرعي، إلى جانب عدد من رؤساء البلديات وممثليها، وهم: رئيس بلدية عيناب الدكتور غازي الشعار، رئيس بلدية شملان المهندس عصام حتي، رئيس بلدية مجدليا المهندس لؤي مطر، رئيس بلدية كيفون وائل جوهر، ممثل بلدية كفرمتى المهندس وسام القاضي، ممثل بلدية بيصور الأستاذ فراس ملاعب، رئيس بلدية عبيه عين درافيل هيثم حمزه، رئيس بلدية سرحمول سامر نور الدين، رئيس بلدية عيتات عماد أبي صعب يرافقه الأستاذ نسيب مكارم، رئيس بلدية شرتون الدكتور جوزيف مارون، رئيس بلدية بسوس الأستاذ ميشال فغالي، رئيس بلدية الرميلة الأستاذ نبيل سلمان، ممثل بلدية عرمون نائب الرئيس الأستاذ عبد الله أبو غنام، ممثل بلدية عين كسور المختار نجيب نصار، ممثلا بلدية مجدلبعنا الأستاذان محمد عبد الخالق وغسان عبد الخالق، ممثل بلدية حومال الأستاذ ضو ضو، ممثلا بلدية بشامون الشيخ سهيل حسن أبو علي والأستاذ ناصر عادل شجاع، ممثلا بلدية بعورته الأستاذان تيسير المرود وجلال العياش، وممثلو بلدية المنصورية عين المرج الأساتذة ريمون حاتم ومايكل الهبر وإلياس الهبر، إضافة إلى رئيس بلدية عين الجديدة إيلي جبور يرافقه الأستاذ ميشال جبور.
كما حضر أحد شركاء الشركة الممولة للمشروع، المدير الأستاذ فلاديمير ناستيف، وممثلون عن الشركة المتعهدة Quantum Digital Lab SAL، وهم المهندسون مايك مشرب، آلان مطر، ميشال غصين وجورج حداد.
وفي بداية اللقاء، رحّب رئيس الاتحاد روبير سيوفي بالحاضرين، مشدداً على أهمية التعاون بين البلديات للوصول إلى حلول عملية تساهم في الحد من الأزمة البيئية، وتؤمّن إدارة أفضل للنفايات، بما يضمن بيئة أنظف ومستقبلاً أكثر استدامة للمنطقة.
وشرح ممثلو شركة Quantum Digital Lab SAL آلية عمل المعمل المقترح، موضحين، وفق العرض المقدم، أنه مصمم للعمل بصورة مستمرة مع اعتماد نظام لدورة مياه مقفلة، إلى جانب تقنيات تهدف إلى الحد من الأضرار والانبعاثات البيئية. وأشاروا إلى أن التكنولوجيا المعتمدة تُستخدم في اليابان، كما تم تطبيقها، بحسب الشركة، في عدد من الدول بينها المكسيك وروسيا والولايات المتحدة الأميركية.
وبحسب العرض، تبلغ القدرة الاستيعابية للمعمل المقترح بين 1000 و1500 طن من النفايات يومياً، حيث تخضع النفايات في المرحلة الأولى لعملية فرز يدوية أو آلية، بهدف استخراج المواد القابلة لإعادة التدوير وتجهيزها للترحيل وإعادة الاستخدام.
أما المواد العضوية، فتتم معالجتها وتحويلها إلى سماد، مع إمكانية استخلاص الغاز الحيوي Biogas منها. وبالنسبة إلى المواد غير القابلة لإعادة التدوير، فتُنقل إلى أفران حرارية تعمل، وفق شرح الشركة، على درجات حرارة تتراوح بين 1600 و2000 درجة مئوية، بهدف معالجتها واستخلاص الرماد المتطاير Fly Ash، ومن ثم تحويله إلى Bottom Ash، مع الإشارة إلى إمكانية استخدام هذه المواد، وفق المواصفات والمعايير المعتمدة، في أعمال رصف الطرق وصناعة بعض أنواع أحجار الخرسانة.
كما يتضمن المشروع خط إنتاج منفصلاً لمعالجة النفايات الصناعية والطبية، على أن تتم مراقبة الانبعاثات وفق المعايير البيئية التي عرضها ممثلو الشركة خلال الاجتماع.
وفي ختام اللقاء، جرى الاتفاق على متابعة الملف بصورة دقيقة وشفافة، والاستماع إلى مختلف الملاحظات والطلبات التي تطرحها البلديات، تمهيداً للوصول إلى صيغة متكاملة وقابلة للتنفيذ. كما تم الاتفاق على وضع مسودة اتفاقية بين أيدي البلديات المعنية، لإبداء الرأي ومناقشة الملاحظات قبل الانتقال إلى الخطوات التالية.
ويأتي هذا الاجتماع في إطار البحث عن حلول عملية لأزمة النفايات، من خلال التعاون بين البلديات والجهات المعنية، ودراسة الخيارات التقنية والبيئية المتاحة قبل اتخاذ أي قرار نهائي بشأن المشروع

المركز الطبي للجامعة اللبنانية الأميركية – مستشفى رزق يطلق برنامج الجراحة الروبوتية الأكثر تطورا في المنطقة

Credit Libanais Supports Lebanon’s Digital Transformation:

اجتماع تشاوري لبحث مشروع مستدام لمعالجة النفايات في الغرب الأعلى والشحار

AXA Middle East Board of Directors’ Meeting:Joseph Nasnas appointment to the post of General Manager AXA Middle EastAXA Group reaffirms its confidence in AXA Middle East and its role in Lebanon’s economic future.

المايسترو”: طموحي أن أكون رقم واحد في الوطن العربي في عالم الأعمال

“Wink Transfer” from Credit Libanais:Pioneering the future of Digital Transfers
-
 مجتمع2 years ago
AXA Middle East Board of Directors’ Meeting:Joseph Nasnas appointment to the post of General Manager AXA Middle EastAXA Group reaffirms its confidence in AXA Middle East and its role in Lebanon’s economic future.
-
 خاص2 years ago
المايسترو”: طموحي أن أكون رقم واحد في الوطن العربي في عالم الأعمال
-
 Uncategorized2 years ago
“Wink Transfer” from Credit Libanais:Pioneering the future of Digital Transfers
-

 مجتمع1 year ago
لمسة وفاء من جمعية “كل الفرح للاعمال الخيرية” لرئيسة جمعية “المرأة الدرزية “كاميليا حليمة بلان
-
 خاص8 months ago
ثانوية الأرز الثّقافيّة صرح تعليميّ يرسم ملامح المستقبل
-
 قطاع عام2 years ago
لقاء لقطاع التأمين…واستذكار ايلي نسناس
-
 فن2 years ago
حفل توزيع جوائز Joy Awards 2025… إليكم لائحة بأسماء الفائزين!
-

 Tech2 years ago
DeepSeek AI: الابتكار الجديد في عالم الذكاء الاصطناعي
 English
 Arabic